PANDUAN MENATA FINANSIAL & WAKTU BERKAH
Strategi Mengatur Arus Kas 50/30/20, Menghindari Utang Konsumtif, dan Menyelaraskan Jam Kerja dengan Waktu Sholat
Tentang Buku Ini & Lisensi Wakaf Ilmu
Buku “Panduan Menata Finansial & Waktu Berkah” ini disusun oleh THPRO Studio sebagai dedikasi sosial dan bentuk dakwah bil-qalam (edukasi literasi) bagi umat muslim. Buku ini dibagikan secara 100% GRATIS kepada masyarakat luas untuk membantu keluarga muda, karyawan, profesional, dan pengusaha UMKM keluar dari jerat stres finansial serta mewujudkan keseimbangan hidup yang penuh berkah.
Anda diperbolehkan dan sangat dianjurkan untuk membagikan file PDF ini kepada keluarga, kerabat, komunitas pengajian, rekan kantor, maupun jamaah masjid secara cuma-cuma tanpa mengubah isi naskah, mencabut atribusi penulis, ataupun memperjualbelikannya secara komersial.
Profil Ekosistem Digital Pendukung
Agar materi di dalam buku ini tidak sekadar menjadi wacana di atas kertas, buku ini terintegrasi langsung dengan ekosistem aplikasi gratis yang dikembangkan oleh tim kami:
FinTrack (duitku.thpro.my.id)
Aplikasi web pencatatan keuangan pribadi gratis tanpa langganan bulanan. Memiliki fitur multi-rekening, kalkulator dana darurat, dan penilaian skor kesehatan finansial otomatis.
Aplikasi Rencanaku
Konsep perencana harian berbasis ritme 5 waktu sholat. Menyelaraskan blok produktivitas deep-work dengan waktu ibadah agar kerja bernilai pahala dan bebas burnout.
Kunjungi portal resmi kami untuk materi, artikel, dan rilis aplikasi terbaru:
https://thpro.my.id
DAFTAR ISI
Pernahkah Anda memperhatikan sebuah pola ganjil yang begitu kerap terulang dalam siklus kehidupan kita? Ketika awal mula merintis karier dengan penghasilan Rp2.500.000 sebulan, kita sanggup bertahan hidup, membayar kontrakan sederhana, makan seadanya, dan tetap bisa tersenyum. Namun, beberapa tahun berselang, saat posisi naik dan penghasilan menyentuh angka Rp8.000.000 atau Rp15.000.000 sebulan, anehnya dompet dan saldo rekening kita tetap saja mengering begitu kalender memasuki tanggal 20.
Di dunia psikologi finansial modern, fenomena ini dinamakan lifestyle inflation (inflasi gaya hidup)—sebuah kecenderungan naluriah di mana pengeluaran seseorang secara otomatis merambat naik mengimbangi setiap kenaikan pendapatan. Begitu gaji naik, merek kopi berganti. Begitu omzet usaha meningkat, tipe kendaraan dan gawai ikut diperbarui. Kita merasa sedang melangkah maju, padahal sebenarnya kita hanya berlari di atas *treadmill* yang kecepatannya terus ditambah: lelah, berkeringat, namun tidak pernah berpindah tempat.
Membedah Hakikat: Harta Nominal vs. Rezeki Hakiki
Bila kita menelisik lebih dalam dengan kacamata syariat Islam, persoalan ini sesungguhnya bukan sekadar masalah matematika neraca keuangan. Ada satu dimensi tak kasat mata yang sering kali terlupakan di tengah kesibukan mengejar angka: Keberkahan (*Barakah*).
Mari bedakan secara tegas antara Harta dan Rezeki:
- Harta adalah angka-angka yang tertera di mutasi buku tabungan Anda, deretan sertifikat di laci meja, atau aset yang Anda kumpulkan. Harta menuntut penjagaan, memicu kekhawatiran, dan kelak di akhirat setiap rupiahnya akan dihisab dua kali: dari mana diperoleh dan ke mana dibelanjakan.
- Rezeki adalah apa yang benar-benar Anda nikmati dan membawa manfaat nyata bagi raga dan ruh Anda: makanan halal yang menyehatkan tubuh, tidur yang nyenyak tanpa bayang-bayang kejaran penagih utang, anak-anak yang sholeh, keluarga yang rukun, serta hati yang lapang penuh syukur.
Berapa banyak orang yang memiliki harta melimpah namun rezekinya sempit? Ia memiliki ranjang mewah seharga puluhan juta, tetapi matanya tak mampu terpejam karena serangan panik memikirkan angsuran. Sebaliknya, betapa banyak hamba Allah yang penghasilannya bersahaja, namun rumah tangganya laksana surga dunia: sejuk, penuh canda tawa, dan anak-anaknya tumbuh dalam keberkahan.
Dua Amanah Terbesar: Waktu dan Harta
Rasulullah ﷺ mengingatkan bahwa ada dua nikmat yang sering memperdaya sebagian besar manusia: kesehatan dan waktu luang (HR. Bukhari no. 6412). Ironisnya, di era digital saat ini, waktu dan harta sering kali bertabrakan: kita mengorbankan waktu sholat dan waktu bersama anak demi mengejar uang lembur, lalu uang tersebut habis dalam sekejap untuk membeli barang-barang hiburan guna mengobati kelelahan mental kita.
Buku ini dihadirkan oleh THPRO Studio untuk memutus lingkaran setan tersebut. Kami merancang sebuah panduan konkret yang memadukan dua pilar utama:
- Menata Arus Kas Harta: Menggunakan formula 50/30/20 versi syariah yang dipantau dengan mudah dan gratis melalui aplikasi FinTrack (duitku.thpro.my.id).
- Menata Arus Waktu: Mengembalikan sholat 5 waktu sebagai jangkar produktivitas harian melalui filosofi aplikasi Rencanaku.
Selamat membaca, merenung, dan mempraktikkan. Semoga setiap halaman ini menjadi wasilah turunnya sakinah dan keberkahan berlipat ke dalam rumah tangga Anda.
Salah satu kesalahan paling jamak yang dilakukan seseorang ketika mulai bertekad mengelola keuangan adalah melakukan penghematan ekstrem tanpa strategi terukur. Mereka memangkas seluruh pengeluaran hiburan, menolak membeli secangkir kopi, dan menekan gaya hidup sampai titik terendah. Hasilnya? Dua pekan berselang, mereka mengalami *frugal fatigue* (kejenuhan berhemat) lalu melakukan aksi balas dendam belanja (*revenge shopping*) yang jauh lebih merusak.
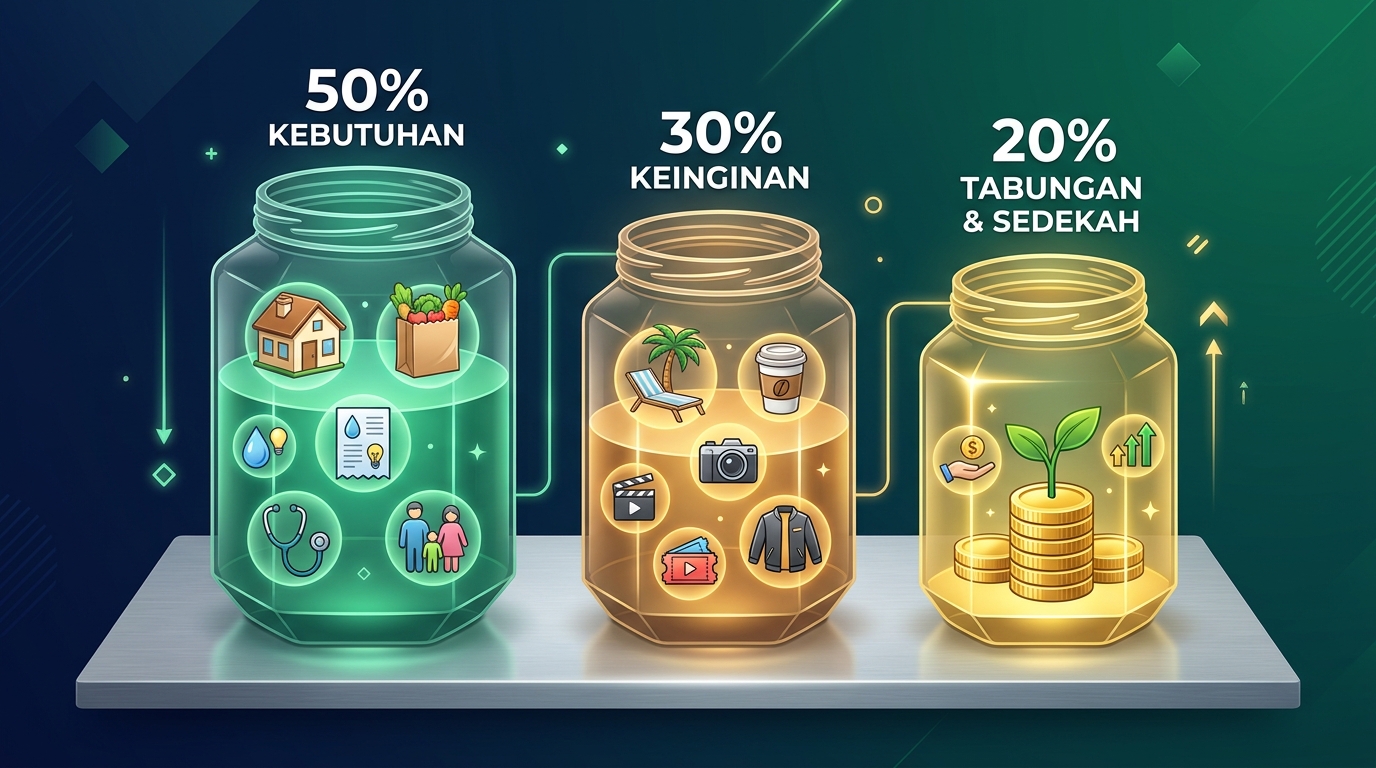
Anggaran keuangan bukanlah rantai yang membelenggu kebahagiaan Anda. Anggaran adalah peta jalan yang memberikan Anda izin sadar untuk membelanjakan uang tanpa rasa cemas dan bersalah. Di dunia perencana keuangan modern, formula rasio 50/30/20 yang dipopulerkan Elizabeth Warren diakui sebagai salah satu metode paling aplikatif. Namun, bagi seorang Muslim, formula matematis ini perlu diselaraskan dengan maqashid syariah (tujuan-tujuan syariat Islam).
Anatomi Formula 50 / 30 / 20 Syariah
1. Alokasi 50%: Kebutuhan Pokok (*Dharuriyyat & Hajiyyat*)
Pos ini adalah benteng pertahanan pertama keluarga. Ia mencakup seluruh kebutuhan esensial yang jika tidak dipenuhi, maka stabilitas fisik, tempat tinggal, dan martabat keluarga Anda akan terancam. Komponennya meliputi:
- Pangan Pokok: Belanja beras, lauk-pauk bergizi, sayuran, dan kebutuhan nutrisi keluarga di rumah.
- Papan: Biaya sewa kontrakan, cicilan rumah syariah tanpa denda/riba, atau iuran pemeliharaan lingkungan.
- Utilitas Rumah: Token listrik, tagihan air PDAM, tabung gas elpiji, dan paket data internet untuk operasional kerja.
- Transportasi Dasar: Bensin motor/mobil untuk mencari nafkah, servis ganti oli rutin, atau tiket transportasi publik.
- Kesehatan & SPP Anak: Iuran BPJS Kesehatan atau asuransi murni syariah serta biaya sekolah anak.
2. Alokasi 30%: Keinginan Terkendali (*Tahsiniyyat Tanpa Isyraf*)
Islam adalah agama fitrah yang mencintai keindahan dan kelapangan. Syariat tidak menuntut umatnya untuk menjadi rahib yang meninggalkan seluruh kesenangan duniawi. Allah Ta'ala berfirman:
Jatah 30% ini adalah "ruang bernapas" Anda. Anda boleh menggunakannya untuk makan bersama keluarga di restoran di akhir pekan, membeli buku pengembangan diri, membeli pakaian yang bagus untuk sholat, hobi yang bermanfaat, maupun membeli segelas minuman favorit. Namun syaratnya mutlak: **ketika kuota 30% bulan ini sudah habis di tanggal 22, Anda harus berpuasa dari keinginan konsumtif hingga tanggal 1 bulan berikutnya.** Dilarang keras mengambil dana dari pos 50% apalagi membobol pos tabungan.
3. Alokasi 20%: Pertahanan Masa Depan & Hak Keberkahan
Di sinilah letak perbedaan paling mendasar antara perencana keuangan sekuler dan seorang muslim. Alokasi 20% ini kita bagi menjadi dua pilar sinergis:
- Hak Allah & Keberkahan (5% - 7,5%): Zakat maal/penghasilan 2,5% (jika telah mencapai nishab), infaq rutin untuk orang tua kandung/mertua, santunan anak yatim, dan sedekah subuh. Menyegerakan pos ini begitu gajian adalah bukti adab dan prasangka baik kepada Sang Maha Pemberi Rezeki.
- Pertahanan & Investasi Halal (12,5% - 15%): Membangun Dana Darurat tunai (*Emergency Fund*), tabungan rencana qurban tahunan, tabungan porsi haji/umrah, serta investasi instrumen syariah (seperti logam mulia emas fisik, reksa dana pasar uang syariah, atau sukuk negara).
Simulasi Tabel Nyata: Anggaran 4 Tingkat Penghasilan
Berikut adalah simulasi pembagian anggaran bulanan nyata yang dapat Anda jadikan patokan dalam mengatur mutasi rekening menggunakan aplikasi FinTrack:
| Pos Alokasi | Porsi | Gaji Rp 3.500.000 | Gaji Rp 5.000.000 | Gaji Rp 10.000.000 | Gaji Rp 20.000.000 |
|---|---|---|---|---|---|
| Kebutuhan Pokok (50%) Dapur, sewa, listrik, transport, BPJS |
50% | Rp 1.750.000 | Rp 2.500.000 | Rp 5.000.000 | Rp 10.000.000 |
| Keinginan Terkendali (30%) Nongkrong, hobi, rekreasi, belanja apresiasi |
30% | Rp 1.050.000 | Rp 1.500.000 | Rp 3.000.000 | Rp 6.000.000 |
| Zakat & Sedekah Subuh Hak orang tua, dhuafa, infaq berkah |
5% | Rp 175.000 | Rp 250.000 | Rp 500.000 | Rp 1.000.000 |
| Dana Darurat & Investasi Tabungan darurat, emas fisik, reksadana syariah |
15% | Rp 525.000 | Rp 750.000 | Rp 1.500.000 | Rp 3.000.000 |
| TOTAL ANGGARAN BULANAN | 100% | Rp 3.500.000 | Rp 5.000.000 | Rp 10.000.000 | Rp 20.000.000 |
Jika saat ini kondisi penghasilan Anda belum memungkinkan alokasi 50% untuk kebutuhan dasar karena biaya sewa rumah dan pangan yang tinggi, Anda dapat menyesuaikannya menjadi rasio 65/15/20 atau 70/10/20. Poin kuncinya adalah: **jangan pernah menolkan alokasi 20% (sedekah dan tabungan darurat).** Walaupun hanya menyisihkan Rp50.000 sebulan, konsistensi membangun kebiasaan (*habit*) jauh lebih krusial daripada nominal awalnya.
Bayangkan Anda memiliki sebuah ember besar yang kokoh. Anda mengisinya dengan air sumur yang segar setiap hari. Namun, tanpa Anda sadari, di dasar ember tersebut terdapat lima lubang jarum yang sangat kecil. Tetesan airnya hampir tak terdengar dan tak tampak kasat mata. Akan tetapi, begitu pagi hari tiba, ember tersebut kosong melompong. Itulah analogi sempurna dari apa yang dinamakan Bocor Halus Finansial (*Micro-Spending Leaks*).
Banyak keluarga bangkrut atau gagal menabung bukan karena mereka membeli mobil mewah atau rumah megah secara mendadak. Kebanyakan orang kehilangan kemerdekaan finansialnya karena ribuan transaksi kecil bernilai puluhan ribu rupiah yang keluar tanpa evaluasi setiap hari.
Tiga Titik Rawan Bocor Halus Modern
1. Kopi Kekinian & Jajan Pesan-Antar Harian (*Food Delivery*)
Secangkir kopi susu aren seharga Rp25.000 terlihat sangat sepele di mata seorang profesional. Namun, mari kita kalikan dengan kenyataan:
• Rp 25.000 x 30 hari = Rp 750.000 / bulan
• Rp 750.000 x 12 bulan = Rp 9.000.000 / tahun!
Uang Rp9.000.000 ini setara dengan seekor sapi qurban ukuran besar untuk satu keluarga, atau telah melunasi 35% setoran awal porsi pendaftaran ibadah Haji reguler!
Belum lagi ditambah biaya ongkos kirim dan biaya platform aplikasi makanan sebesar Rp12.000 - Rp18.000 per pesanan. Jika Anda memesan dua kali sehari, Anda membuang hampir Rp1.000.000 hanya untuk ongkos logistik makanan dalam sebulan.
2. Ilusi Paylater dan Jebakan "Cicilan Ringan"
Fitur Buy Now Pay Later (BNPL) dirancang oleh pakar perilaku konsumen untuk mematikan sensasi rasa sakit saat membayar (*the pain of paying*). Ketika Anda membayar dengan uang kertas tunai Rp500.000, saraf otak Anda merasakan kehilangan fisik dompet yang menipis. Namun saat menggunakan *paylater*, Anda hanya menekan satu tombol di layar gawai tanpa merasa uang Anda berkurang hari itu.
Yang berbahaya bukan hanya potensi bunga dan denda keterlambatan yang menjerumuskan ke dalam kubangan riba, melainkan mentalitas mengonsumsi masa depan di hari ini. Begitu tagihan menumpuk di tanggal 1 bulan depan, gaji Anda habis hanya untuk membayar bayang-bayang masa lalu.
3. Langganan Digital Terlupakan (*Zombie Subscriptions*)
Platform streaming film, aplikasi musik premium, cloud storage berlebih, hingga keanggotaan gym yang hanya didatangi dua kali dalam setahun. Sistem *auto-debet* kartu atau e-wallet membuat kita sering kali lupa bahwa kita masih membayar layanan yang sudah tidak kita nikmati lagi selama berbulan-bulan.
Tiga Protokol Syariah Menambal Bocor Halus
Protokol Jeda 48 Jam Sebelum Checkout
Setiap kali Anda ingin membeli barang di e-commerce yang berada di luar daftar kebutuhan pokok (misalnya sepatu baru, gawai baru, atau dekorasi rumah), masukkan barang tersebut ke keranjang (*cart*) lalu tutup aplikasi selama minimal 48 jam. Ambil wudhu dan berdoalah. Jika setelah dua hari keinginan tersebut mereda, tandanya itu murni godaan hawa nafsu impulsif.
Aturan "One In, One Out"
Jika Anda memutuskan untuk membeli satu helai baju baru, Anda wajib mengeluarkan (menyedekahkan atau menjual) satu helai baju lama yang masih layak pakai di lemari Anda. Aturan ini menjaga rumah Anda dari penumpukan barang berlebih (*clutter*) dan melatih sifat zuhud.
Audit Langganan Bulanan di FinTrack
Buka rekening mutasi bank Anda sekali dalam sebulan melalui fitur pencatatan FinTrack. Batalkan (*unsubscribe*) seluruh aplikasi berbayar yang tidak Anda gunakan dalam 14 hari terakhir. Uang hasil penghematan tersebut langsung alihkan ke pos Dana Darurat.
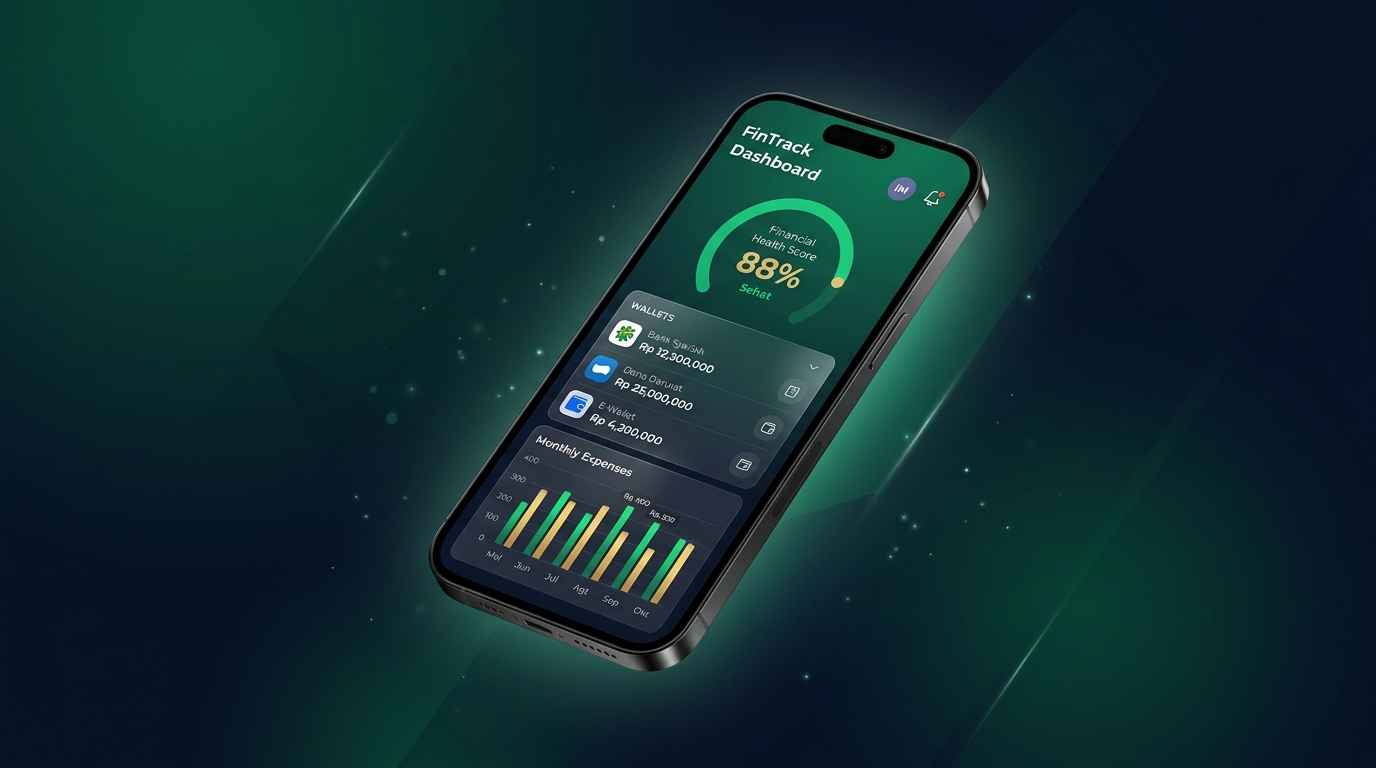
Mengapa lebih dari 85% orang yang bersemangat mencatat keuangan akhirnya menyerah dan berhenti di pekan kedua? Jawabannya sederhana: hambatan teknis yang terlalu merepotkan. Banyak aplikasi di Google Play Store atau App Store yang pada awalnya mengklaim gratis, namun beberapa hari kemudian mengunci fitur dasar dengan biaya langganan bulanan mahal, membanjiri layar ponsel dengan iklan banner yang mengganggu, atau memiliki antarmuka yang begitu rumit laksana software akuntansi perusahaan korporat.
Melihat keresahan tersebut, THPRO Studio merilis FinTrack (duitku.thpro.my.id): sebuah web-app pencatat keuangan modern yang 100% GRATIS, tanpa langganan, tanpa iklan, dan menjaga kerahasiaan data pribadi Anda.
Mulai Gunakan FinTrack Hari Ini
Akses langsung melalui browser gawai atau laptop Anda tanpa perlu instalasi berat. Ringan, cepat, dan didesain khusus untuk mendukung formula 50/30/20.
Buka duitku.thpro.my.id SekarangKonsep Multi-Rekening (Pemisahan 3 Kantong Utama)
Kesalahan fatal perbankan modern adalah menyatukan seluruh saldo dalam satu rekening tabungan tunggal. Ketika gaji, uang SPP anak, uang belanja dapur, dan dana tabungan bercampur aduk dalam satu kartu debit, otak kita tertipu oleh ilusi saldo semu. Kita melihat saldo masih Rp7.000.000, lalu mengira aman untuk berbelanja, padahal Rp5.000.000 di antaranya adalah jatah hidup 20 hari ke depan.
Melalui fitur Multi-Wallet di FinTrack, Anda dipandu untuk memecah uang Anda ke dalam 3 kantong virtual yang jelas batasannya:
Dompet 1: Operasional Harian (Pos 50% & 30%)
Rekening bank yang terhubung dengan kartu debit utama dan QRIS belanja harian Anda. Saldo di dompet ini adalah uang yang memang dialokasikan untuk dihabiskan demi kebutuhan dapur, bensin, dan kesenangan yang telah dianggarkan.
Dompet 2: Dana Darurat Terkunci (Pos 15%)
Rekening bank syariah kedua yang tidak dipasangi aplikasi m-banking di ponsel utama dan tidak membawa kartu ATM di dompet fisik. Tujuannya adalah menciptakan friksi agar dana ini tidak mudah ditarik untuk urusan konsumtif.
Dompet 3: Hak Berkah & Sedekah (Pos 5%)
Dompet khusus yang disiapkan untuk menampung alokasi zakat, infaq subuh harian, dan santunan rutin keluarga. Uang ini sudah diikhlaskan keluar dari neraca kekayaan pribadi Anda.
Memahami Fitur "Skor Kesehatan Finansial" di FinTrack
FinTrack secara otomatis menganalisis transaksi Anda dan memberikan indikator skor kesehatan finansial secara berkala (0 - 100%). Parameter yang diukur meliputi:
- Rasio Arus Kas Bersih: Memastikan pendapatan selalu lebih besar daripada pengeluaran bulanan.
- Rasio Ketahanan Dana Darurat: Menilai kecukupan dana tunai menghadapi skenario tanpa penghasilan selama 3 hingga 6 bulan ke depan.
- Rasio Beban Utang (*Debt Service Ratio*): Memastikan cicilan utang produktif Anda tidak melebihi angka 30% dari total pendapatan bersih bulanan.
Ritual 3 Menit Sebelum Tidur
Agar pencatatan tidak menjadi beban yang menyiksa, jangan mencatat setiap kali selesai membeli air mineral di pinggir jalan. Cukup simpan struk atau foto bukti transaksi dengan kamera gawai. Luangkan waktu 3 menit saja setiap malam sesudah sholat Isya untuk membuka FinTrack dan memasukkan akumulasi transaksi harian Anda. Rutinitas sederhana 3 menit inilah yang akan mengembalikan kendali masa depan finansial Anda seutuhnya.
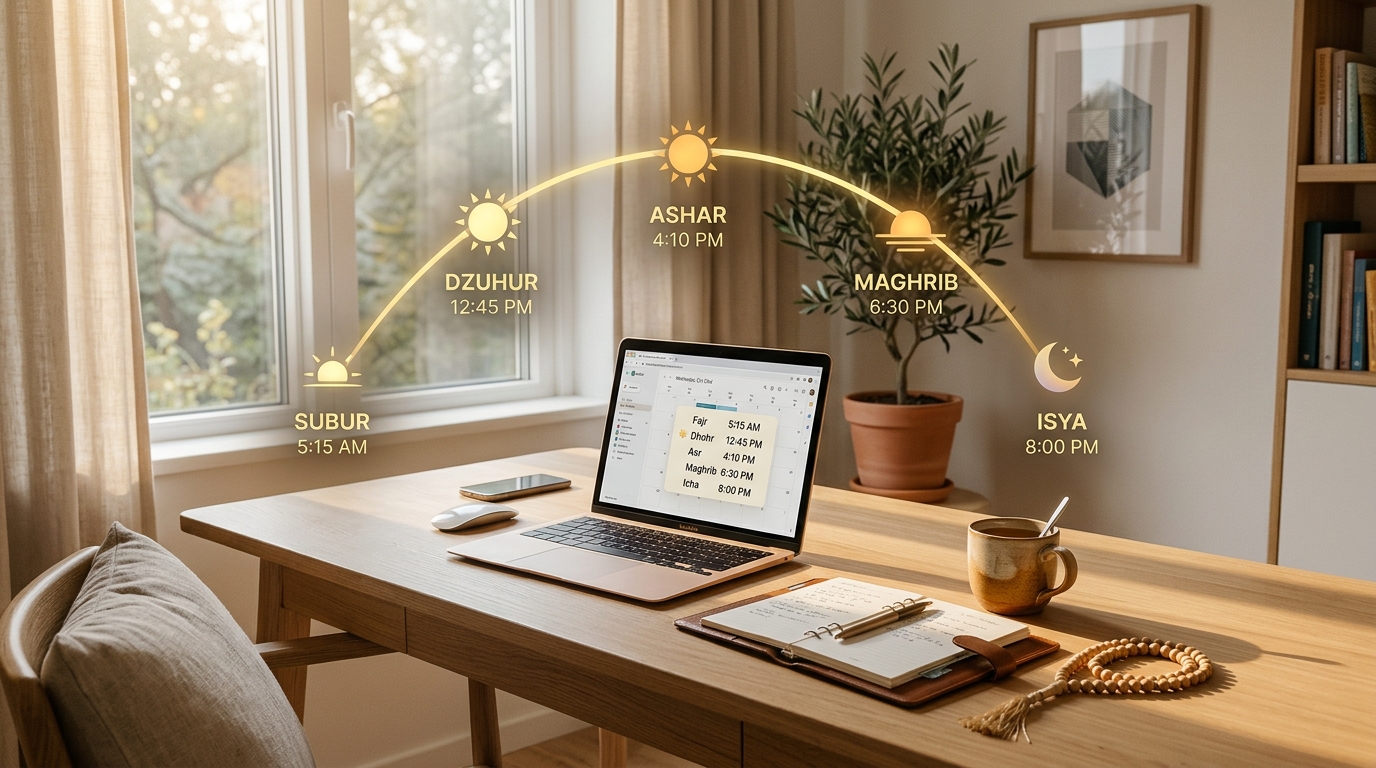
Dunia kerja korporat modern mengadopsi model produktivitas ala mesin pabrik revolusi industri: sistem kerja linier jam 9 pagi hingga jam 5 sore tanpa henti. Di era teknologi digital saat ini, situasinya makin parah dengan hadirnya budaya kerja *hustle culture*—sebuah narasi beracun yang mendewakan begadang, membanggakan kurang tidur, dan memandang istirahat sebagai bentuk kelemahan. Hasil akhirnya sangat mudah ditebak: *burnout* kronis, penyakit lambung, stres keluarga, dan jiwa yang hampa.
Seorang mukmin memiliki sistem operasi waktu yang jauh lebih agung dan sempurna. Allah Ta'ala Yang Maha Mengetahui kapasitas biologis dan mental manusia telah mendesain jadwal sholat fardhu 5 waktu tersebar sepanjang hari bukan semata-mata sebagai ujian kepatuhan ritual, melainkan sebagai sistem Pomodoro ilahi—jeda alami untuk menyegarkan kembali fokus, meredakan ketegangan syaraf, dan menghubungkan kembali hamba dengan Penciptanya.
Konsep Filosofi Aplikasi "Rencanaku"
Di THPRO Studio, kami mengembangkan filosofi aplikasi Rencanaku: sebuah pendekatan perencanaan harian di mana kita tidak lagi menyelipkan sholat di sela-sela jam kerja, melainkan menata jam kerja di antara waktu-waktu sholat.
Mari kita bagi hari kerja produktif kita ke dalam 5 Zona Fokus Barakah:
Zona Fajr (Subuh – Dhuha): Deep Work & Strategi Terberat
Nabi ﷺ mendoakan keberkahan khusus bagi umatnya di waktu pagi buta (“Ya Allah, berkahilah umatku di waktu paginya” - HR. Abu Dawud). Otak berada pada puncak kejernihan tanpa distorsi email atau pesan WhatsApp. Gunakan 2–3 jam ini untuk tugas terberat (*Eat That Frog*): menyusun strategi bisnis, coding modul inti, menulis naskah, atau analisis keuangan.
Zona Dhuhr (Dzuhur – Ashar): Eksekusi Operasional & Qailulah
Sebelum atau sesudah sholat Dzuhur berjamaah, luangkan waktu 15–20 menit untuk tidur siang singkat (*Qailulah*). Para ilmuwan saraf membuktikan bahwa tidur siang singkat 20 menit mengembalikan kapasitas kognitif setara dengan tidur malam penuh. Di zona ini, lakukan koordinasi tim, membalas surat elektronik, dan eksekusi tugas-tugas teknis harian.
Zona Ashr (Ashar – Maghrib): Review & Penutupan Tugas
Energi fisik manusia secara alami mulai menurun di sore hari. Jangan memulai proyek baru yang berat di zona ini. Manfaatkan waktu menjelang senja untuk mereview progres pekerjaan harian, merapikan meja kerja, membaca dzikir petang, dan menyiapkan rencana 3 prioritas utama untuk esok hari.
Zona Maghrib (Maghrib – Isya): Sakinah Keluarga & Jiwa
Kunci laptop dan matikan notifikasi kerja. Waktu antara Maghrib dan Isya adalah hak suci bagi keluarga dan ketenangan ruhani: sholat berjamaah di masjid atau bersama pasangan, makan malam hangat, mengajarkan anak membaca Al-Qur'an, dan berbincang ringan tanpa layar gawai.
Zona Isya (Isya – Istirahat Malam): Catat FinTrack & Evaluasi Syukur
Tunaikan sholat Isya tepat waktu, luangkan 3 menit untuk mencatat mutasi pengeluaran hari ini di FinTrack, baca doa sebelum tidur, dan tidurlah lebih awal mengikuti sunnah Rasulullah ﷺ agar Anda dapat bangun di sepertiga malam terakhir untuk sholat Tahajjud dengan tubuh yang bugar.
Jika pengelolaan uang hanya didasarkan pada logika hitung-hitungan kalkulator, maka matematika rezeki akan terasa kaku dan terbatas: penghasilan dikurangi pengeluaran sama dengan sisa tabungan. Namun, bagi orang beriman, ada variabel transendental yang mampu melipatgandakan nilai rezeki hingga tak terhingga: ridho Allah Ta'ala dan ketaatan syariat.
1. Rahasia Gaib Sedekah Subuh: Doa Dua Malaikat
Salah satu amalan pembuka pintu langit yang paling dianjurkan oleh para ulama adalah merutinkan sedekah di waktu fajar. Rasulullah ﷺ mengabarkan sebuah hakikat agung:
Perhatikan bahwa yang mendoakan kelapangan rezeki Anda bukanlah manusia biasa, melainkan malaikat suci yang doanya mustajab di sisi Allah. Anda tidak harus menunggu menjadi miliarder untuk memulainya. Sediakan celengan khusus atau transfer QRIS masjid terdekat melalui dompet digital Anda sebesar Rp2.000, Rp5.000, atau Rp10.000 setiap hari seusai sholat Subuh berjamaah. Konsistensi harian inilah yang mengundang keberkahan sepanjang hari.
2. Urgensi Dana Darurat (*Thawari'*) Sebagai Benteng Izzah
Banyak orang bertanya: "Mengapa kita harus menabung dana darurat jika kita yakin rezeki sudah dijamin oleh Allah?" Jawabannya adalah: **ikhtiar tawakkal untuk menjaga izzah (kemuliaan diri).**
Nabi Yusuf 'alaihissalam mencontohkan strategi menyimpan sebagian gandum di lumbung panen selama 7 tahun masa subur guna menghadapi masa paceklik 7 tahun berikutnya (QS. Yusuf: 47-48). Memiliki dana darurat likuid (sebesar 3 hingga 6 kali pengeluaran bulanan) berfungsi sebagai perisai pelindung agar saat terjadi musibah mendadak—seperti kendaraan rusak, anggota keluarga jatuh sakit, atau pemutusan hubungan kerja—Anda tidak perlu menghinakan diri dengan mengemis pinjaman kepada teman, apalagi terjerumus meminjam ke rentenir atau pinjaman online ilegal.
3. Menjauhi Dosa Riba: Mengapa Utang Berbunga Membakar Ketenangan
Tidak ada satu pun dosa di dalam syariat Islam yang diperingatkan dengan ancaman sekeras dan sedahsyat dosa riba. Allah Ta'ala menyatakan deklarasi perang secara langsung kepada pelakunya:
Secara spiritual, uang riba mencabut rasa berkah dan menghadirkan rasa cemas yang tak kunjung reda. Secara finansial, bunga berbunga adalah jebakan matematika yang dirancang untuk memeras keringat orang yang sedang membutuhkan demi memperkaya pemilik modal.
Roadmap Keluar dari Jeratan Utang Konsumtif:
Hentikan Menambah Utang Baru Hari Ini Juga
Gunting kartu kredit konsumtif Anda, hapus seluruh aplikasi paylater dan pinjol dari ponsel Anda. Jangan pernah menyelesaikan masalah utang dengan cara berutang kembali (gali lubang tutup lubang).
Terapkan Metode Debt Snowball
Daftar seluruh utang Anda dari nominal saldo terkecil hingga terbesar. Bayar jumlah minimum untuk semua utang, namun curahkan seluruh sisa kelebihan uang Anda untuk melunasi utang yang nominalnya paling kecil lebih dulu. Begitu utang terkecil lunas, Anda akan memperoleh suntikan dorongan psikologis yang besar untuk menaklukkan utang berikutnya.
Fase 1: Fondasi Pekan Pertama (Hari 1 – 7)
Fase 2: Stabilisasi Pekan Kedua (Hari 8 – 14)
Fase 3: Penguatan Rutinitas (Hari 15 – 30)
Selamat Memulai Langkah Nyata Anda!
“Keberhasilan besar bukan lahir dari lompatan raksasa yang sesekali dilakukan, melainkan dibangun dari konsistensi langkah-langkah kecil yang diridhoi oleh Allah Ta'ala.”
THPRO Studio
Membangun Solusi Digital, Edukasi Literasi, dan Ekosistem Produktivitas Berkelanjutan untuk Kemaslahatan Ummat.
Tautan Ekosistem Digital Kami:
🌐 Website Resmi: thpro.my.id
💰 Aplikasi FinTrack (Pencatat Keuangan Gratis): duitku.thpro.my.id
📅 Aplikasi Rencanaku: Perencana Harian Berbasis Ritme Sholat 5 Waktu
© 2026 THPRO Studio. Hak Cipta Sosial Dilindungi Nilai Kemanusiaan dan Keberkahan.
Panduan ini dirancang untuk dicetak dalam ukuran standar kertas A4 Portrait.
Untuk mengonversi dokumen ini menjadi file PDF, gunakan tombol "Cetak / Download PDF (A4)" di sudut atas halaman atau tekan kombinasi Ctrl + P pada keyboard Anda.